要点速览
- 币安活期理财可以随时申购和赎回,年化收益实时变动;定期理财需要锁定一段时间,换取通常更高但同样会调整的收益。
- 币安官网明确提示理财不保本:在极端市场情况下可能损失本金,资产托管在平台上也意味着要承担平台本身的风险。
- 活期赎回的资产回到现货账户,但每个产品有每日赎回额度,市场剧烈波动或赎回集中时可能延迟。
- 双币投资不是存款,而是带条件的买卖:到期时价格触及目标价,你拿到的会是另一种币,可能比直接持有亏得更多。
- 理财收益率随时变化,申购前看清币安产品页面的实时数字和产品条款,任何承诺固定高收益的「币安理财」都要警惕是骗局。
本文包含交易所邀请链接,通过链接注册本站可能获得返佣,不影响你的费用。内容仅供学习参考,不构成投资建议。合作说明
很多人买了 USDT 之后,会注意到币安(Binance)App 里的「理财」入口:活期、定期、双币投资,页面上写着各种年化收益率,看起来比银行存款高。于是最常见的问题就来了:币安理财安全吗?收益从哪里来?会不会亏本?钱能不能随时取出来?
这篇文章把币安理财中最常见的几类产品——活期(Flexible)、定期(Locked)和双币投资(Dual Investment)——的规则、收益来源、赎回方式和风险讲清楚。适合手里有闲置 USDT、想了解理财但还没有动手的新手。文中涉及的规则来自币安官网产品页面,收益率随时变化,本文不写具体数字,一切以产品页面实时显示和产品条款为准。还没有账户的话,可以先看 币安注册教程。
地区与合规提醒:中国大陆禁止提供加密货币交易相关服务,本站内容不面向中国大陆地区用户。理财类产品在不同国家和地区受到的监管不同,部分地区可能无法使用某些产品。参与前请先确认当地法规,以及币安在你所在地区提供哪些产品。
币安理财是什么?有哪些产品?
币安理财(Binance Earn)是币安平台上各种「把币放进去获得收益」的产品的总称。根据官网产品总览页,大致可以分成两类:
| 类别 | 包含的产品 | 特点 |
|---|---|---|
| 基础理财 | 活期产品、定期产品,以及部分币种的质押类产品 | 规则相对简单,收益随市场调整 |
| 进阶理财 | 双币投资、折扣买入、链上收益等 | 结构更复杂,收益和风险都和价格走势挂钩 |
其中「活期 + 定期」在币安的产品名称里叫 Simple Earn(简单赚币),是新手最常接触的部分。双币投资则属于进阶产品,规则完全不同,下文会单独讲。
不同地区的用户看到的产品列表可能不一样,登录后在 App 里能看到哪些,你就能买哪些。
币安活期理财是什么?怎么计算收益?
活期产品(Flexible Products)的特点是随时申购、随时申请赎回,适合短期内可能要用的闲置资金。
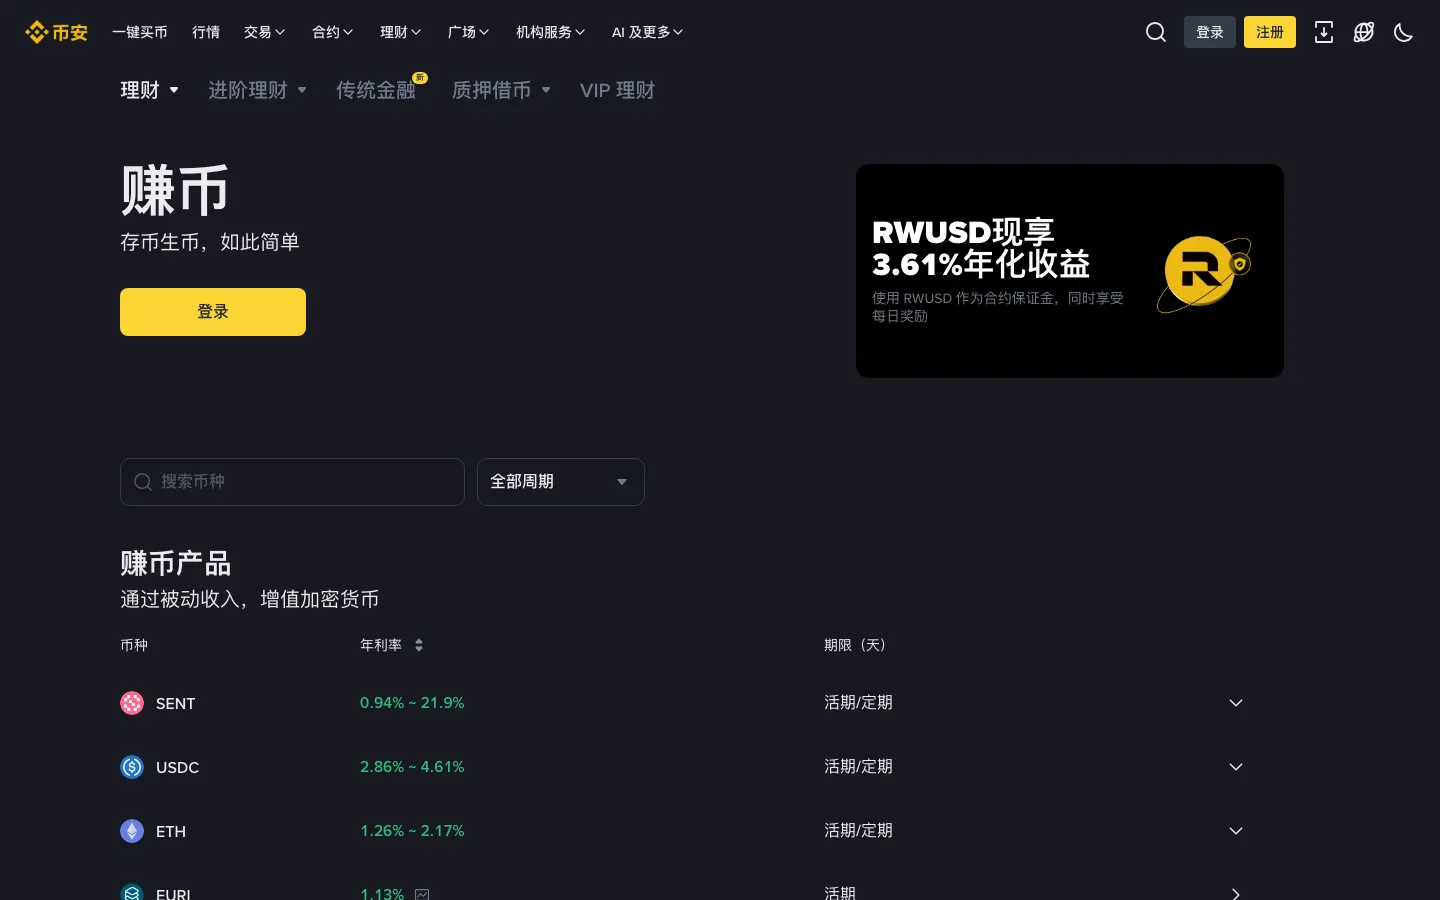
币安 Simple Earn 页面:活期与定期产品及实时年化说明(截图于 2026-10-28)
活期理财的收益规则
根据币安 Simple Earn 页面的说明:
- 实时年化(Real-Time APR):随市场情况变化,可能每分钟都在变动,奖励按分钟累计;
- 阶梯奖励年化(Bonus Tiered APR):部分活期产品会不定期提供额外的阶梯奖励,通常只对一定额度内的资金适用,年化也可能每天调整;
- 阶梯奖励的发放时间:按官网说明,从申购后的下一天 UTC 0 点开始计算,在申购两天后的 UTC 0 点到 8 点之间发放到现货账户;
- 活期收益按小数点后 8 位向下取整。
这些规则可能调整,以产品页面最新说明为准。
一个计算示例(数字仅用于说明方法)
假设某活期产品当前显示的年化是 X%,你投入 1,000 USDT,如果年化在一天内保持不变,一天的收益大约是:
1,000 × X% ÷ 365
但因为实时年化会随时变化,你实际拿到的收益和你申购那一刻看到的数字往往不一样。页面显示的年化是「当前水平」,不是承诺。
自动申购是什么?
活期产品通常支持「自动申购」:开启后,现货账户里对应币种的闲置余额会被自动转入活期理财。好处是省事,坏处是你可能忘了这笔钱已经在理财里。需要交易或提现时,记得先赎回,或者确认平台是否支持直接使用理财中的资产。
币安定期理财是什么?和活期有什么区别?
定期产品(Locked Products)需要你选择一个锁定期限,在期限内资产被锁定,换取通常比活期更高的收益。
| 对比项 | 活期产品 | 定期产品 |
|---|---|---|
| 申购 | 随时 | 随时,但要选择锁定期 |
| 赎回 | 随时申请,有每日额度 | 到期自动结束,提前赎回要看产品规则 |
| 年化 | 实时变动 | 也会调整,按产品页面说明 |
| 收益发放 | 按产品规则累计、发放 | 按官网说明每日发放到现货账户 |
| 适合 | 随时可能要用的资金 | 确定一段时间内不用的资金 |
定期产品能不能提前赎回?
这要看具体产品。部分定期产品允许提前赎回,但通常需要放弃已获得或应得的收益,有的情况下已发放的收益会从返还的本金中扣回;也有产品不支持提前赎回。是否允许、到账需要多久,都写在产品条款里,申购前一定要看清楚。
定期到期后会怎样?
到期后,本金会按规则返还到你的账户。部分产品提供「到期自动续投」选项,开启后会自动按新一期的条件继续锁定,而新一期的年化可能和上一期不同。如果你计划到期后用这笔钱,记得关闭自动续投。
币安理财的收益从哪里来?
这是判断理财风险最关键的问题。交易所不会凭空产生收益,常见的收益来源包括:
- 借贷需求:杠杆交易、合约交易的用户需要借入资金,会支付利息,平台把一部分利息分给提供资金的理财用户;
- 链上质押:一些区块链网络采用权益证明机制,质押代币参与网络验证可以获得奖励,平台代用户质押后分配奖励;
- 平台补贴:新用户专享、阶梯奖励等额外收益,有时是平台为推广产品提供的补贴,通常有额度和时间限制;
- 期权类结构:双币投资的收益本质上来自你「卖出」了一个价格条件,下文详细解释。
理解收益来源有两个用处:一是明白为什么收益会变(借贷需求下降、质押奖励变化、补贴结束都会让年化下降);二是明白收益背后对应着什么风险。
经验判断:如果某个「理财」产品宣称收益远高于市场同类产品,而且说不清收益从哪里来,就要高度警惕。
币安活期理财赎回多久到账?
按照币安 Simple Earn 页面的说明:
- 赎回的资产在请求处理完成后回到现货账户;
- 每个活期产品都有每日赎回额度,额度可能随时调整;
- 在市场剧烈波动、网络问题、赎回量集中等情况下,赎回可能延迟。
赎回步骤
- 在币安App进入「理财」或「资产 → 理财账户」;
- 找到持有的活期产品,点击「赎回」;
- 输入赎回数量,确认到账账户;
- 提交后在现货账户查看到账情况。
注意:如果你需要在某个确定的时间点用钱(例如要支付一笔款项),不要等到最后一刻才赎回。提前留出时间,避免遇到额度限制或延迟。
双币投资是什么?「低买」和「高卖」怎么理解?
双币投资(Dual Investment)是币安理财里最容易被误解的产品。它不是存款,而是一个带条件的买卖约定:你先选定一个目标价格和结算日期,到期时根据市场价格是否触及目标价,决定你最终拿回哪一种币。
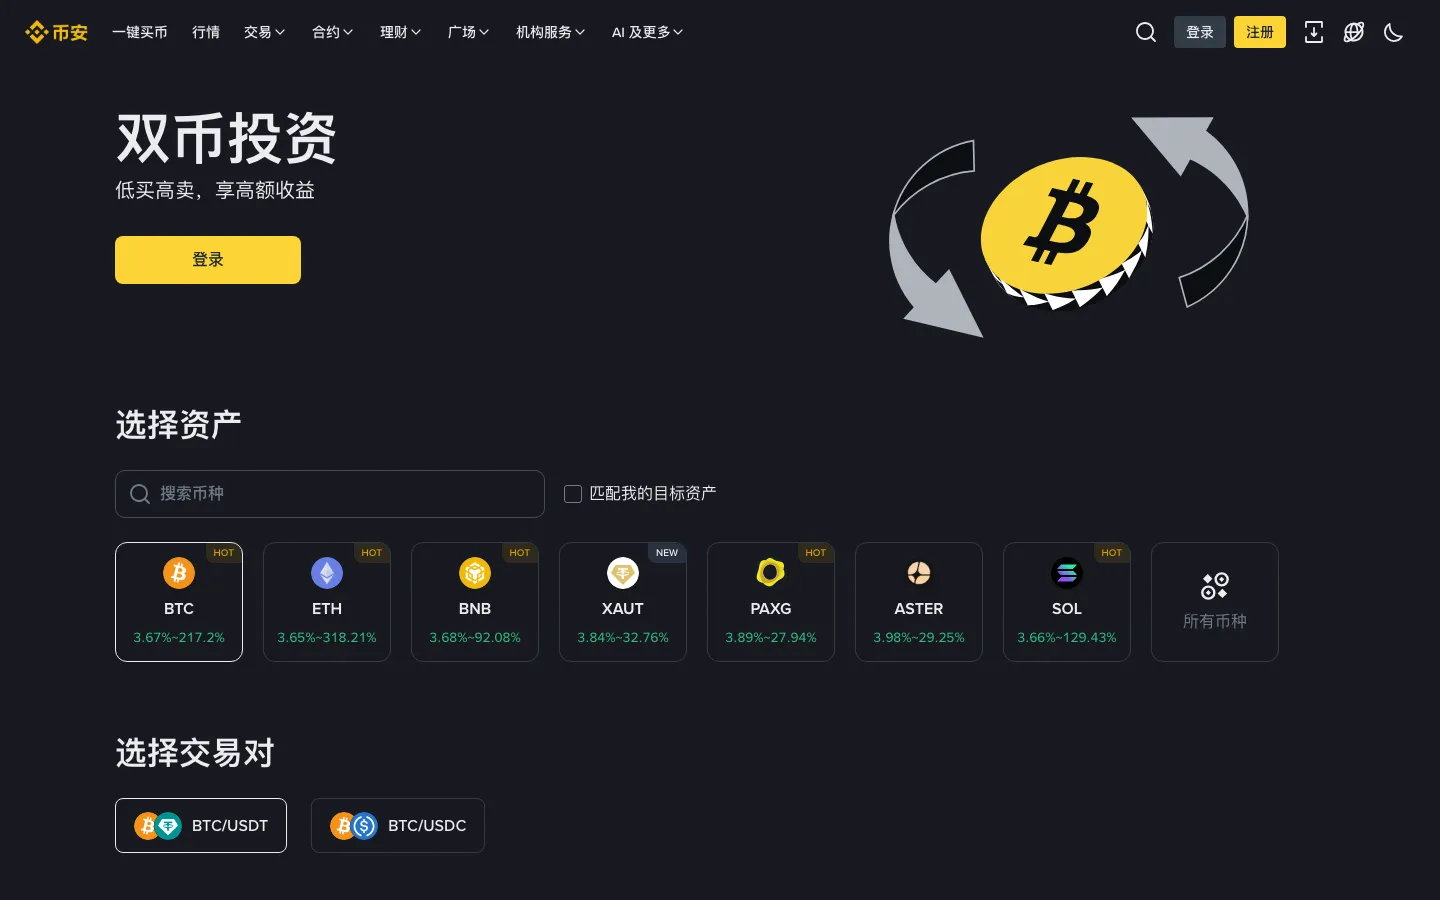
币安双币投资页面:低买与高卖的结算规则说明(截图于 2026-10-28)
低买(Buy Low)
你投入 USDT 等稳定币,设定一个低于当前价格的目标价。到期时:
- 结算价低于或等于目标价(触及目标价):你的 USDT 按目标价换成对应的币,再加上收益;
- 结算价高于目标价(没有触及):你拿回 USDT 本金加收益。
高卖(Sell High)
你投入 BTC、ETH 等币,设定一个高于当前价格的目标价。到期时:
- 结算价高于或等于目标价(触及目标价):你的币按目标价换成 USDT 等,再加上收益;
- 结算价低于目标价(没有触及):你拿回原来的币加收益。
结算价怎么定?
按币安双币投资页面的说明,结算价取的是结算日 UTC 8 点之前 30 分钟的平均市场价格,收益在结算日 UTC 14 点前发放到现货账户。一旦申购,目标价、结算日期和年化就固定,不能修改。规则偶尔会调整,申购前再看一眼产品页面的说明。
双币投资的收益怎么算?
官网给出的计算方式是:
收益 = 申购金额 × 年化 × 投资天数 ÷ 365
例如(数字仅用于说明方法):投入 1,000 USDT,年化 Y%,投资 7 天,收益约为 1,000 × Y% × 7 ÷ 365。触及目标价时,「本金 + 收益」会按目标价换算成另一种币。
双币投资的风险在哪里?
双币投资的年化通常看起来比活期高很多,高收益对应的是你承担的价格风险。具体来说:
低买的最坏情况
假设你用 USDT 做「低买」,目标价是当前价格往下一段。到期时如果价格大幅下跌、远低于目标价,你仍然会按目标价买入这个币。也就是说:
- 你拿到的币,按当时市价计算,价值可能远低于你投入的 USDT;
- 相比你「什么都不做、一直持有 USDT」,你承担了下跌损失。
高卖的最坏情况
如果你用 BTC 做「高卖」,到期时价格大幅上涨、远高于目标价,你的 BTC 会按较低的目标价卖出。你没有亏掉 USDT 计价的本金,但错过了上涨,拿回的 USDT 可能买不回原来数量的 BTC。
双币投资还有哪些容易忽略的规则?
- 不能中途退出:页面明确说申购后条件固定,你无法在价格不利时提前结束;
- 结算价看的是一个时间段的平均价,不是你在到期日任意时刻看到的价格;
- 它不是保本产品:官网风险提示写明你可能无法拿回投入的金额。
| 情况 | 低买(投入 USDT) | 高卖(投入币) |
|---|---|---|
| 价格小幅波动,没触及目标价 | 拿回 USDT + 收益 | 拿回币 + 收益 |
| 价格触及目标价附近 | 按目标价买到币 + 收益 | 按目标价卖出得到 USDT + 收益 |
| 价格大幅向不利方向变化 | 以高于市价的价格买入,按市价计算亏损 | 以低于市价的价格卖出,错过上涨 |
适合谁:本来就打算在某个价格买入或卖出某个币、并且能接受最终拿到另一种币的人。不适合只想要「稳定利息」的人。
币安理财安全吗?平台风险怎么看?
理财产品的风险不止来自产品本身,还来自资产托管在交易所这件事:
- 平台风险:资产在平台账户中,如果平台出现经营问题、被监管处罚、遭遇黑客攻击,都可能影响你的资产和赎回;
- 流动性风险:赎回额度和延迟意味着在极端行情下,你可能无法第一时间拿回资金;
- 规则变更风险:年化、额度、产品条款都可能调整;
- 监管风险:部分地区可能限制或停止提供某些理财产品;
- 账户安全风险:如果你的账户被盗,理财里的资产同样可能被赎回并转走。
怎么降低平台风险?
- 不要把全部资产放在一个平台,分散存放;
- 定期查看平台的储备金证明,确认你的资产被计入,方法见 交易所储备金证明是什么;
- 做好账户安全设置:身份验证器、防钓鱼码、提币白名单,见 交易所账户安全清单;
- 长期不用、金额较大的资产,可以考虑转到自己保管的钱包,参考 硬件钱包使用指南。
怎么在币安App申购活期或定期理财?
- 登录币安App,进入「理财」入口(不同版本可能叫「赚币」或类似名称);
- 找到 Simple Earn 中你想要的币种,例如 USDT;
- 选择「活期」或「定期」,定期需要选择锁定期限;
- 仔细查看产品页面:当前年化、阶梯奖励额度、赎回规则、是否支持提前赎回、到期是否自动续投;
- 输入申购数量,阅读并确认产品条款后提交;
- 申购后在「资产 → 理财账户」查看持仓和收益。
第一次先用小额试一下,熟悉收益发放和赎回流程后再决定是否继续。
币安理财和合约、杠杆有什么关系?
理财本身不使用杠杆,但它的收益部分来自其他用户的借贷需求,而这些借贷常常用于杠杆和合约交易。这意味着:
- 市场交易活跃、借贷需求大时,理财年化往往更高;市场冷清时年化会下降;
- 理财用户并不直接承担合约交易者的亏损,但极端行情下的平台风险是共同的。
如果你对合约交易感兴趣,请先读懂 现货和合约的区别 和 合约爆仓是怎么回事,不要把理财和合约混为一谈。
有人推荐「币安内部高收益理财」,是骗局吗?
- 假冒「币安理财经理」:在社交平台主动联系你,推荐「内部高收益理财」,让你转账到某个地址或下载某个 App。币安官方理财只在官方 App 和官网内操作;
- 承诺固定高收益:真正的理财产品年化随时变化,宣称「保本保息、每天固定收益」的都要警惕;
- 假理财 App:前期显示收益、允许小额提现,等你投入大额后以「税费」「解冻费」为由拒绝提现;
- 代操作理财:以「帮你操作收益更高」为由索要账号密码或验证码。
遇到这类情况,可以在币安官方验证页面核实对方身份,更多识别方法见 加密货币常见骗局识别。
币安理财收益要交税吗?
是否需要申报,取决于你所在国家或地区的税法。部分地区把理财收益视为收入,部分地区在你卖出时计算资本利得。比较稳妥的做法是:
- 保留申购、赎回和收益发放的记录;
- 定期从币安导出交易和收益记录;
- 以当地税务机关的说明为准,必要时咨询专业人士。
基础知识见 加密货币税务基础。
新手放 USDT 进理财之前要想清楚什么?
- 这笔钱多久内可能要用? 随时要用选活期,确定一段时间不用才考虑定期;
- 能不能接受拿到另一种币? 不能接受,就不要碰双币投资;
- 能不能接受平台风险? 不要把所有资产集中在一个平台;
- 有没有读完产品条款? 尤其是赎回规则、额度和自动续投;
- 有没有做好账户安全设置? 没做好之前不要放大额资金。
币安理财和银行存款有什么区别?
很多人习惯拿理财年化和银行利率直接比较,但两者的性质完全不同:
| 对比项 | 银行存款 | 币安理财 |
|---|---|---|
| 资产类型 | 法币 | 加密资产(包括稳定币) |
| 存款保险 | 多数地区有存款保险保障 | 没有存款保险 |
| 收益 | 利率相对稳定 | 年化随时变化 |
| 本金 | 通常保本 | 不保本,极端情况下可能亏损 |
| 监管 | 银行受严格审慎监管 | 监管因地区而异,部分地区受限 |
| 价格波动 | 法币本身价值相对稳定 | 非稳定币的价格波动很大 |
所以,理财年化高于银行利率,并不代表它是「更好的存款」,而是你承担了更多风险换来的。即使是 USDT 这类稳定币,也存在偏离锚定价格的可能,相关原理见 稳定币是什么。
放在理财里的币可以直接交易或提现吗?
一般不行。理财中的资产处于「已申购」状态,需要先赎回到现货账户,才能用于交易或提现。有几点要留意:
- 活期赎回有每日额度,大额资金可能需要分几天赎回;
- 定期产品在到期前通常无法使用,提前赎回要看产品是否支持;
- 双币投资在结算前完全不能动用;
- 提现前检查现货账户余额,不要以为理财里的钱可以直接提走。
用 USDT 理财还是用 BTC 理财?
两者的区别主要在于你以什么为计价单位:
- USDT 理财:收益以 USDT 计算,本金价值相对稳定,适合想保持稳定币仓位的人;
- BTC、ETH 理财:收益以币计算,币价下跌时,即使数量增加了,按美元计算的总价值也可能下降;
- 如果你本来就打算长期持有某个币,用它做活期理财可以增加一点数量;如果你只是为了收益而买入一个币去理财,那就额外承担了币价波动的风险。
币安理财适合我吗?活期、定期和双币投资怎么选
币安理财里,活期和定期规则相对简单,但年化随时变化、赎回有额度、本金并非绝对安全;双币投资则是带条件的买卖,收益更高,代价是你可能在不利价格买入或卖出。无论选哪种,都要先看懂收益从哪里来、最坏情况是什么,再决定投入多少。还没有账户的话,可以通过 在币安注册 开户,完成身份认证和安全设置后,先用小额熟悉流程。
常见问题
币安理财会亏本吗?
会有可能。币安官网提示 Simple Earn 风险相对较低,但在极端市场情况下仍可能损失本金;双币投资在价格触及目标价时会换成另一种币,按市价计算可能亏损。
币安活期理财可以随时取出来吗?
活期产品一般可以随时申请赎回,赎回后回到现货账户,但每个产品设有每日赎回额度,遇到市场剧烈波动或赎回量大时可能延迟。
币安定期理财能提前赎回吗?
要看具体产品的规则。部分定期产品允许提前赎回,但通常要放弃已经获得或应得的收益;申购前请在产品页面查看赎回条款。
币安理财的收益是固定的吗?
不是。活期产品的实时年化随时变化,定期产品的年化也会调整,页面显示的年化只代表当前水平,不是承诺收益。
双币投资没到目标价会怎样?
到期结算价没有触及目标价,你会拿回原来投入的币种本金加上收益;触及目标价,则按目标价换成另一种币并加上收益。
还没有账户?在币安注册
参考资料
读完这篇,还可以看看
风险提示:加密资产价格波动剧烈,合约与杠杆交易可能导致本金全部损失。请遵守所在国家或地区的法律法规,只投入能承受损失的资金。阅读完整风险提示