Pemula
Cara Mencatat dan Rekonsiliasi Transaksi Kripto untuk Pajak
Sistem pencatatan transaksi kripto yang rapi sejak hari transaksi: sembilan kolom wajib, rutinitas ekspor kuartalan, dan cara mencocokkan dengan mutasi bank.
Menghitung pajak kripto itu bagian yang mudah — tarifnya sudah pasti. Bagian yang bikin repot saat pelaporan adalah mencari kembali data transaksi setahun ke belakang: order yang tersebar di tiga platform, transfer on-chain tanpa keterangan, dan potongan biaya yang tidak pernah dicatat.
Artikel ini bukan pengulangan tarif. Untuk tarif, mekanisme setor, dan cara isi SPT, baca Pajak Kripto Indonesia 2026: Tarif PMK 50/2025, Cara Hitung, dan Cara Lapor. Di sini kita fokus pada satu hal: membangun catatan yang rapi sejak sekarang, supaya pelaporan tahun depan tidak jadi mimpi buruk.
Artikel ini bersifat edukasi umum, bukan nasihat pajak pribadi. Kondisi mining, usaha, dan transaksi luar negeri dapat memerlukan konsultasi dengan DJP atau konsultan pajak.
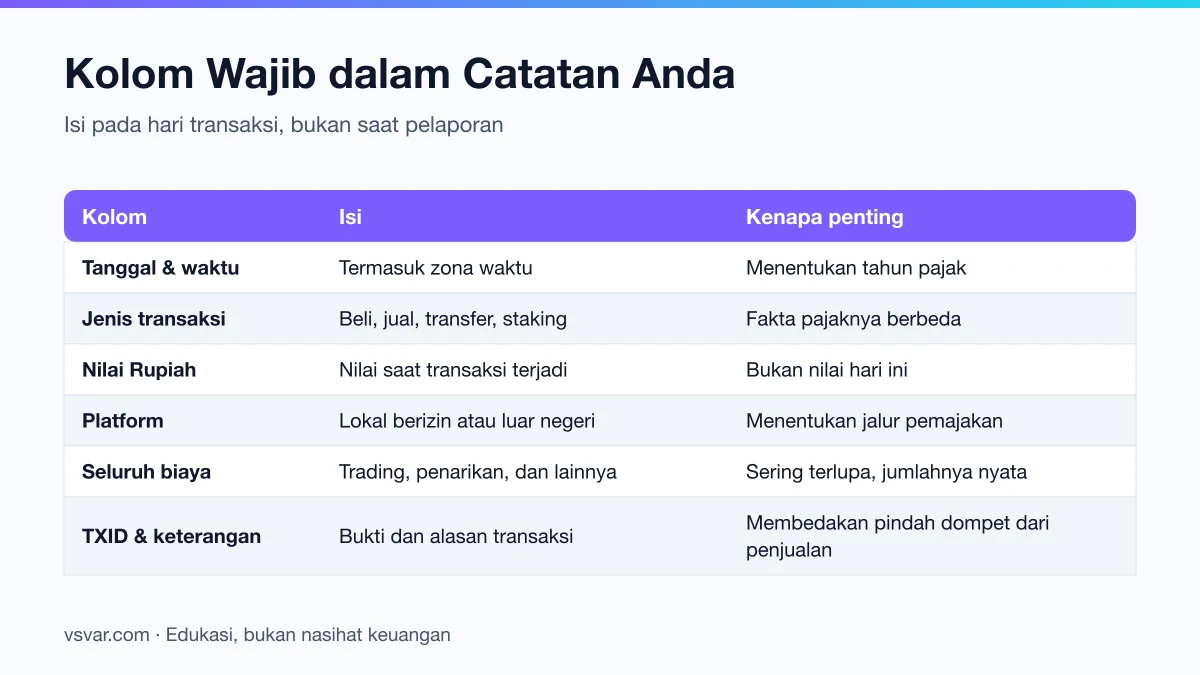 Catat pada hari transaksi terjadi — bukan saat musim pelaporan.
Kenapa Catatan Platform Saja Tidak Cukup
Banyak orang berasumsi "riwayat di exchange kan sudah ada". Tiga masalah yang sering muncul:
- Riwayat bisa hilang aksesnya. Akun ditutup, platform berhenti melayani Indonesia, atau riwayat lama diarsipkan dan hanya bisa diminta lewat support.
- Transfer on-chain tidak punya konteks. Blockchain mencatat jumlah dan alamat, tetapi tidak mencatat kenapa Anda mengirim — jual, pindah dompet sendiri, atau bayar jasa. Setahun kemudian Anda tidak akan ingat.
- Potongan tersebar di beberapa baris. Trading fee, biaya CFX, pajak yang dipungut, dan biaya penarikan sering muncul di layar yang berbeda.
Aturan praktisnya: catat pada hari transaksi terjadi, bukan saat musim pelaporan.
Sembilan Kolom yang Wajib Ada
Buat satu spreadsheet, satu baris per transaksi. Minimal sembilan kolom ini:
| Kolom | Isi | Kenapa penting |
|---|---|---|
| Tanggal & waktu | Termasuk zona waktu | Menentukan tahun pajak dan kurs |
| Jenis transaksi | Beli / Jual / Transfer / Staking / Airdrop | Fakta pajak tiap jenis berbeda |
| Aset & jumlah unit | Misal 0,015 BTC | Dasar perhitungan perolehan |
| Nilai Rupiah saat transaksi | Bukan nilai hari ini | Nilai historis, bukan nilai sekarang |
| Harga perolehan | Berapa Anda dapat aset itu | Untuk menghitung hasil |
| Platform & statusnya | Lokal berizin OJK / luar negeri | Menentukan jalur pemajakan |
| Seluruh biaya | Trading, CFX, withdrawal | Sering terlupa, jumlahnya nyata |
| Pajak yang sudah dipungut | Angka dari bukti potong | Agar tidak terhitung dua kali |
| TXID | Untuk transfer on-chain | Satu-satunya bukti yang permanen |
Untuk transfer on-chain, salin TXID langsung dari riwayat penarikan. Kalau Anda belum terbiasa membacanya, lihat cara cek TXID di blockchain explorer.
Tambahkan Satu Kolom yang Sering Dilupakan: Keterangan
Satu kolom teks bebas berisi alasan transaksi. Contoh isian yang berguna:
- "pindah ke Ledger, bukan penjualan"
- "jual untuk bayar sekolah anak"
- "kirim ke teman, ganti uang makan"
Kolom ini yang membedakan pemindahan antar-dompet sendiri dari penjualan. Memindahkan aset ke dompet Anda sendiri bukan peristiwa penjualan — tetapi kalau tidak ada keterangan, baris itu terlihat persis sama dengan penjualan di mata siapa pun yang membaca catatan Anda nanti, termasuk diri Anda sendiri.
Rutinitas Ekspor: Kuartalan, Bukan Tahunan
Tetapkan satu tanggal tiap tiga bulan untuk ekspor CSV dari setiap platform yang Anda pakai. Simpan dua salinan: satu di cloud, satu di perangkat lokal.
Kenapa kuartalan? Karena batas ekspor riwayat di banyak platform terbatas pada rentang waktu tertentu, dan karena kalau ada yang janggal, Anda masih ingat konteksnya. Menemukan baris aneh dari bulan Februari saat sedang mengisi SPT di bulan Maret tahun berikutnya adalah cara tercepat untuk menyerah.
Pisahkan Tiga Angka yang Sering Dicampur
Saat rekonsiliasi, orang sering menggabungkan tiga hal yang sebenarnya berbeda:
- Pajak yang dipungut platform — sudah dipotong, sudah selesai, ada bukti potongnya.
- Biaya transaksi — trading fee, spread, biaya penarikan. Ini biaya, bukan pajak.
- Perubahan nilai portofolio — naik-turun harga aset yang masih Anda pegang.
Ketiganya bukan angka yang sama dan tidak boleh dijumlahkan begitu saja. Portofolio yang naik Rp5 juta tidak berarti ada Rp5 juta yang perlu dilaporkan sebagai hasil penjualan — selama belum dijual, belum ada transaksi.
Cara Mencocokkan dengan Mutasi Bank
Setiap kali ada dana masuk ke rekening bank dari hasil penjualan crypto ke Rupiah, cocokkan tiga angka:
- nilai jual di platform;
- total potongan (pajak + biaya);
- dana yang benar-benar masuk ke rekening.
Kalau selisihnya tidak bisa dijelaskan, cari sekarang selagi riwayatnya masih segar. Selisih kecil biasanya biaya penarikan bank atau pembulatan; selisih besar biasanya ada transaksi yang belum tercatat.
Kalau Catatan Anda Sudah Terlanjur Berantakan
Jangan mulai dari nol. Urutan yang paling cepat memberi hasil:
- Ekspor semua riwayat yang masih bisa diakses hari ini — ini yang paling mendesak, karena akses bisa hilang.
- Rekonstruksi transfer on-chain lewat alamat dompet Anda di blockchain explorer.
- Kumpulkan mutasi rekening bank untuk menemukan tanggal pencairan.
- Baru setelah itu, isi keterangan berdasarkan ingatan dan bukti pendukung.
- Untuk periode yang benar-benar tidak bisa direkonstruksi, catat apa adanya dan konsultasikan dengan konsultan pajak — jangan mengarang angka.
Checklist Sebelum Musim Pelaporan
- Semua platform sudah diekspor untuk seluruh tahun pajak
- Setiap transfer on-chain punya TXID dan keterangan
- Bukti potong pajak tersimpan terpisah
- Saldo awal dan akhir tahun tercatat per platform
- Mutasi bank sudah dicocokkan dengan penjualan
- Transaksi staking/airdrop ditandai terpisah dari jual-beli biasa
Sumber Resmi
- JDIH Kemenkeu: PMK 50 Tahun 2025
- DJP: PMK 50/2025, Babak Baru Pemajakan Aset Kripto
- DJP: Dampak Nyata PMK 50/2025
Untuk tarif, contoh hitung, dan cara lapor SPT, lihat panduan pajak kripto lengkap.
Diperiksa 26 Agustus 2026.