Berita & Analisis
Pajak Kripto Indonesia 2026: Tarif PMK 50/2025, Cara Hitung, dan Cara Lapor
Berapa pajak jual kripto di 2026? Berdasarkan PMK 50/2025: PPh final 0,21% di exchange lokal berizin OJK, 1% di platform luar negeri — plus kewajiban setor sendiri. Panduan lengkap tarif, contoh hitung, dan cara lapor SPT.
Langsung ke jawabannya: kalau Anda menjual aset kripto di tahun 2026 melalui exchange dalam negeri yang berizin OJK (ekosistem CFX, misalnya Indodax), Anda dikenakan PPh Pasal 22 bersifat final sebesar 0,21% dari nilai transaksi — dipotong otomatis oleh platform, dan urusan pajak atas transaksi itu selesai. Kalau Anda menjual lewat platform luar negeri atau platform yang tidak terdaftar (misalnya Binance versi internasional), tarifnya 1% final, dan karena platform tersebut tidak ditunjuk sebagai pemotong pajak oleh DJP, Anda wajib menghitung, menyetor, dan melaporkannya sendiri. Sementara itu, PPN atas jual beli kripto sudah dihapus sejak 1 Agustus 2025.
Semua ketentuan di atas berdasarkan PMK 50/2025, aturan pajak kripto terbaru yang mengubah cukup banyak hal dibanding rezim lama. Artikel ini membahas tuntas: latar belakang aturannya, perbandingan tarif lama vs baru, simulasi hitung di platform lokal vs luar negeri, ketentuan untuk penambang (miner), cara setor sendiri, cara mengisi SPT Tahunan, sampai kesalahpahaman yang paling sering beredar di komunitas.
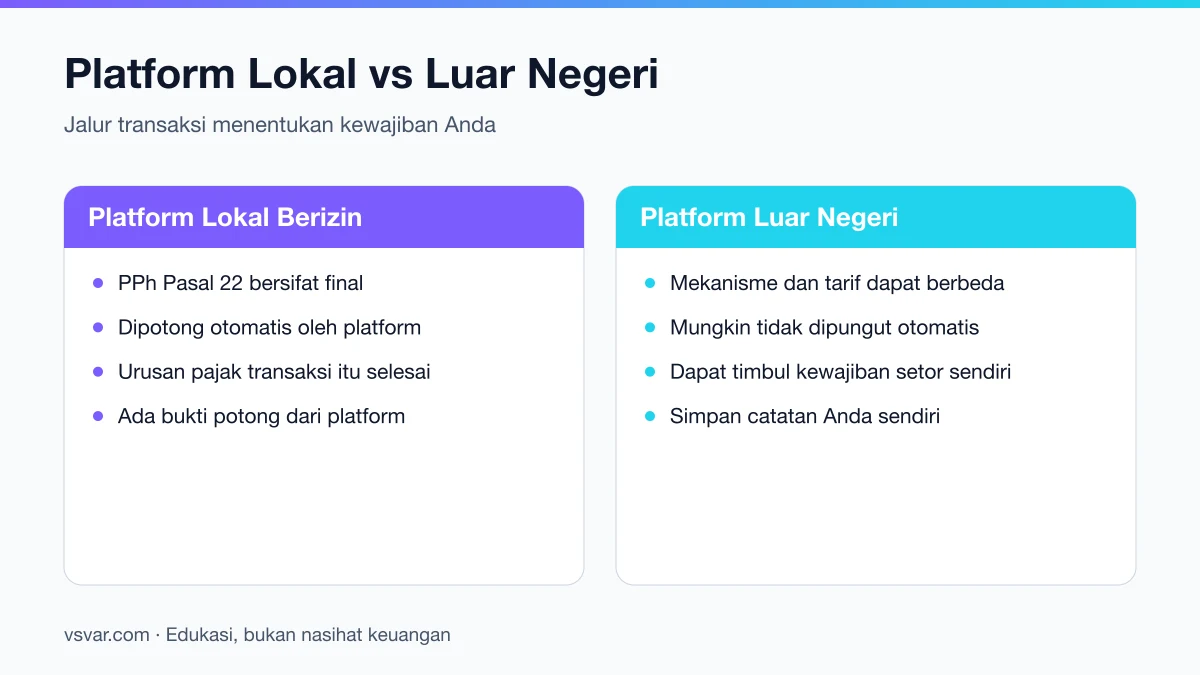 Jalur transaksi menentukan kewajiban Anda: dipungut otomatis atau disetor sendiri. Sumber: PMK 50/2025.
Apa Itu PMK 50/2025 dan Kenapa Aturannya Berubah
PMK 50/2025 diundangkan pada 28 Juli 2025 (ditetapkan 25 Juli 2025) dan mulai berlaku 1 Agustus 2025. Aturan ini lahir dari perubahan besar di level undang-undang: melalui UU P2SK, aset kripto tidak lagi diperlakukan sebagai komoditas, melainkan direklasifikasi menjadi aset keuangan digital. Konsekuensinya, pengawasan industri kripto berpindah dari Bappebti ke OJK sejak 10 Januari 2025 berdasarkan POJK 27/2024.
Karena statusnya berubah dari "komoditas" menjadi "aset keuangan", perlakuan pajaknya pun ikut disesuaikan. Dua perubahan paling penting bagi trader ritel:
- PPN atas transaksi jual beli kripto dihapus. Di rezim lama, setiap pembelian kripto kena PPN 0,11% (di exchange terdaftar) atau 0,22% (di exchange tidak terdaftar). Sejak 1 Agustus 2025, komponen ini hilang sama sekali.
- PPh final atas penjualan naik tarifnya, dari 0,1% menjadi 0,21% untuk platform dalam negeri, dan dari 0,2% menjadi 1% untuk platform luar negeri atau tidak terdaftar.
Penjelasan resmi mengenai aturan ini bisa Anda baca langsung di situs Direktorat Jenderal Pajak: pajak.go.id.
Tabel Perbandingan: Tarif Lama (PMK 68/2022) vs Tarif Baru (PMK 50/2025)
Rezim lama berdasarkan PMK 68/2022 berlaku dari Mei 2022 sampai Juli 2025. Berikut perbandingannya:
| Komponen | PMK 68/2022 (Mei 2022 – Juli 2025) | PMK 50/2025 (sejak 1 Agustus 2025) |
|---|---|---|
| PPh final jual kripto — exchange terdaftar/berizin | 0,1% | 0,21% (PPh 22 final, dipotong platform) |
| PPh final jual kripto — platform luar negeri/tidak terdaftar | 0,2% | 1% (setor sendiri) |
| PPN beli kripto — exchange terdaftar | 0,11% | Dihapus |
| PPN beli kripto — platform tidak terdaftar | 0,22% | Dihapus |
| PPN jasa mining/verifikasi | Tarif efektif 1,1% | Tarif efektif 2,2% |
| PPh penambang (miner) | 0,1% final | Tarif progresif umum (mulai tahun pajak 2026) |
Kalau dilihat sekilas, tarif PPh jual di exchange lokal memang naik dua kali lipat lebih (0,1% menjadi 0,21%). Tapi jangan lupa: di rezim lama Anda juga bayar PPN 0,11% setiap kali beli. Total beban satu siklus beli-jual di exchange terdaftar dulunya sekitar 0,21% (0,11% + 0,1%) — artinya untuk trader di platform lokal, total beban pajaknya secara praktis relatif setara, hanya strukturnya yang disederhanakan menjadi satu potongan di sisi jual. Yang berubah drastis justru posisi pengguna platform luar negeri.
Platform Lokal vs Platform Luar Negeri: Beda Tarif, Beda Kewajiban
Ini bagian yang paling sering disalahpahami, jadi mari kita bedah dengan tabel dan angka nyata.
| Aspek | Exchange lokal berizin OJK (ekosistem CFX, mis. Indodax) | Platform luar negeri/tidak terdaftar (mis. Binance internasional) |
|---|---|---|
| Tarif PPh final saat jual | 0,21% | 1% |
| Siapa yang memotong pajak | Platform (otomatis) | Tidak ada — Binance tidak ditunjuk DJP sebagai pemotong |
| Kewajiban Anda | Praktis selesai saat transaksi | Hitung sendiri, setor sendiri, lapor sendiri |
| Risiko administratif | Minim | Ada, jika lupa/terlambat setor dan lapor |
Contoh Hitung: Jual Kripto Senilai Rp100 Juta
Skenario A — jual di Indodax (atau exchange lokal berizin OJK lainnya):
- Nilai penjualan: Rp100.000.000
- PPh 22 final 0,21%: Rp210.000
- Pajak langsung dipotong platform saat transaksi. Bersifat final — Anda tidak perlu menghitung ulang, tidak perlu setor apa pun, tinggal mencantumkannya di SPT Tahunan.
Skenario B — jual di Binance internasional:
- Nilai penjualan: Rp100.000.000
- PPh final 1%: Rp1.000.000
- Tidak ada yang memotong. Anda sendiri yang wajib menghitung, membuat kode billing, menyetor ke kas negara, dan melaporkannya.
Selisihnya jelas: Rp1.000.000 vs Rp210.000 — hampir 5 kali lipat lebih mahal, ditambah beban administrasi yang seluruhnya jatuh ke pundak Anda. Untuk trader dengan volume kecil mungkin terasa sepele, tapi untuk yang rutin bertransaksi ratusan juta hingga miliaran rupiah per tahun, selisih biaya kepatuhan ini signifikan. Kalau selama ini Anda bertahan di platform luar negeri, tahun 2026 adalah momen yang tepat untuk mengevaluasi ulang apakah pindah (sebagian atau seluruhnya) ke exchange lokal berizin lebih masuk akal. Kalau Anda memang berencana memindahkan dana dan mencairkan aset, baca juga panduan kami tentang cara menjual crypto ke Rupiah.
Ketentuan untuk Penambang (Miner) dan Jasa Verifikasi
PMK 50/2025 juga mengubah perlakuan pajak untuk penambang secara cukup fundamental:
- PPN jasa mining/verifikasi transaksi: tarif efektifnya naik dari 1,1% menjadi 2,2%.
- PPh penghasilan miner: skema lama 0,1% final dihapus. Mulai tahun pajak 2026, penghasilan dari mining dikenakan tarif progresif umum seperti penghasilan biasa.
Artinya, bagi penambang, era "bayar kecil, urusan selesai" sudah berakhir. Penghasilan mining kini masuk ke penghitungan penghasilan kena pajak tahunan dengan tarif berjenjang, sehingga pencatatan biaya, pembukuan, dan perencanaan pajak menjadi jauh lebih penting. Kalau Anda menjalankan operasi mining dengan skala berarti, berkonsultasilah dengan konsultan pajak sebelum musim lapor SPT.
Cara Setor Sendiri untuk Pengguna Platform Luar Negeri
Karena platform seperti Binance internasional tidak ditunjuk DJP sebagai pemotong pajak, mekanisme setor sendiri berlaku. Alur umumnya:
- Hitung pajaknya. Jumlahkan nilai penjualan (konversikan ke Rupiah) dalam satu masa pajak, lalu kalikan 1%.
- Buat kode billing melalui kanal resmi DJP, dengan memilih jenis pajak PPh final dan kode setoran yang sesuai untuk transaksi aset kripto.
- Setor melalui bank, ATM, mobile banking, atau kanal pembayaran pajak lainnya menggunakan kode billing tersebut.
- Simpan bukti setor dan catat transaksinya — Anda akan membutuhkannya saat mengisi SPT Tahunan.
Soal batas waktu: penyetoran pada umumnya dilakukan pada bulan berikutnya setelah masa pajak berakhir. Untuk tanggal jatuh tempo yang persis dan tata cara terkini, konfirmasikan langsung ke DJP (Kring Pajak/KPP terdaftar) atau konsultan pajak Anda, karena detail administratif semacam ini sebaiknya tidak diandalkan dari artikel mana pun.
Bagaimana kalau tidak setor atau tidak lapor? Konsekuensinya berupa sanksi administrasi seperti bunga dan/atau denda sesuai ketentuan DJP. Besarnya mengikuti aturan yang berlaku — dan perlu diingat, sejak pengawasan pindah ke OJK dan pertukaran data keuangan semakin luas, transaksi kripto makin mudah terlacak. Jauh lebih murah patuh dari awal daripada berurusan dengan sanksi di kemudian hari.
Cara Melaporkan Kripto di SPT Tahunan
Meskipun PPh-nya bersifat final (untuk transaksi jual), Anda tetap punya kewajiban lapor di SPT Tahunan. Dua hal yang perlu diisi:
- Penghasilan final. Nilai penjualan kripto dan PPh final yang sudah dipotong (atau yang Anda setor sendiri) dilaporkan di bagian penghasilan yang dikenakan PPh final. Karena sifatnya final, penghasilan ini tidak digabung lagi dengan penghasilan lain untuk dihitung ulang tarifnya.
- Harta. Saldo aset kripto yang masih Anda pegang di akhir tahun — termasuk yang disimpan di platform luar negeri — wajib dilaporkan di kolom Harta, dinilai berdasarkan nilai pada akhir tahun dan dikonversikan ke Rupiah. Jangan berasumsi aset di platform luar negeri "tidak terlihat"; kewajiban melaporkannya di daftar Harta tetap melekat pada Anda sebagai wajib pajak.
Praktisnya: sepanjang tahun, rajin-rajinlah mengunduh riwayat transaksi dari setiap platform yang Anda pakai. Exchange lokal biasanya menyediakan rekap pajak; untuk platform luar negeri, Anda perlu merekapnya sendiri.
Kesalahpahaman yang Sering Beredar (FAQ)
Apakah sekadar memegang (hodl) kripto kena pajak? Tidak. PPh final dikenakan atas transaksi penjualan/pengalihan, bukan atas kepemilikan. Selama Anda hanya menyimpan dan nilainya naik, belum ada pajak penghasilan yang terutang. Namun aset yang Anda pegang tetap wajib dilaporkan di kolom Harta SPT Tahunan.
Transaksi P2P masuk kategori mana? Kategori tarifnya mengikuti di mana transaksi itu difasilitasi. Kalau lewat fitur platform dalam negeri yang berizin, berlaku mekanisme dan tarif platform berizin; kalau lewat platform luar negeri, tidak terdaftar, atau di luar platform sama sekali, Anda masuk ke ranah tarif 1% dengan kewajiban setor sendiri. Untuk pola transaksi P2P yang kompleks atau bervolume besar, sebaiknya minta penegasan ke DJP atau konsultan pajak.
Kalau saya rugi, apakah kerugiannya bisa mengurangi pajak? Dalam logika rezim PPh final, pajak dikenakan atas nilai transaksi (bruto), bukan atas keuntungan bersih — sehingga kerugian pada umumnya tidak dapat dikompensasikan untuk mengurangi pajak. Jual rugi pun tetap kena tarif final atas nilai penjualannya. Catatan: ini adalah pemahaman umum atas cara kerja pajak final; untuk situasi spesifik Anda, konfirmasikan ke konsultan pajak.
Apakah beli kripto masih kena PPN? Tidak. Sejak 1 Agustus 2025, jual beli aset kripto tidak lagi dikenai PPN. Komponen 0,11%/0,22% di rezim lama sudah dihapus.
Saya pakai Binance, apakah Binance yang memotong pajak saya? Tidak. Binance tidak ditunjuk DJP sebagai pemotong pajak, jadi seluruh kewajiban — menghitung, menyetor, melaporkan — ada di tangan Anda sendiri.
Ringkasan dan Disclaimer
Intinya untuk 2026: jual di exchange lokal berizin OJK berarti pajak 0,21% yang dipotong otomatis dan urusan praktis selesai; jual di platform luar negeri berarti pajak 1% plus kewajiban setor dan lapor sendiri; PPN jual beli sudah tidak ada; miner beralih ke tarif progresif; dan semua aset kripto — di mana pun disimpan — wajib muncul di SPT Tahunan Anda.
Disclaimer: Artikel ini disusun untuk tujuan informasi umum dan bukan merupakan nasihat pajak. Ketentuan perpajakan dapat berubah, dan penerapannya bergantung pada situasi masing-masing wajib pajak. Untuk kepastian, rujuk selalu ke peraturan resmi dan informasi dari Direktorat Jenderal Pajak (DJP), atau konsultasikan dengan konsultan pajak Anda. Informasi dalam artikel ini diverifikasi per Juli 2026.